Einmal im Quartal richten sich unsere Augen auf globale Lieferketten und Transportpreise für Handelswaren. Die Daten, Hintergründe und Einordnungen werden uns mit freundlicher Unterstützung von der Deutschen Frachtenprüfungsstelle Frachtrasch International bereitgestellt.
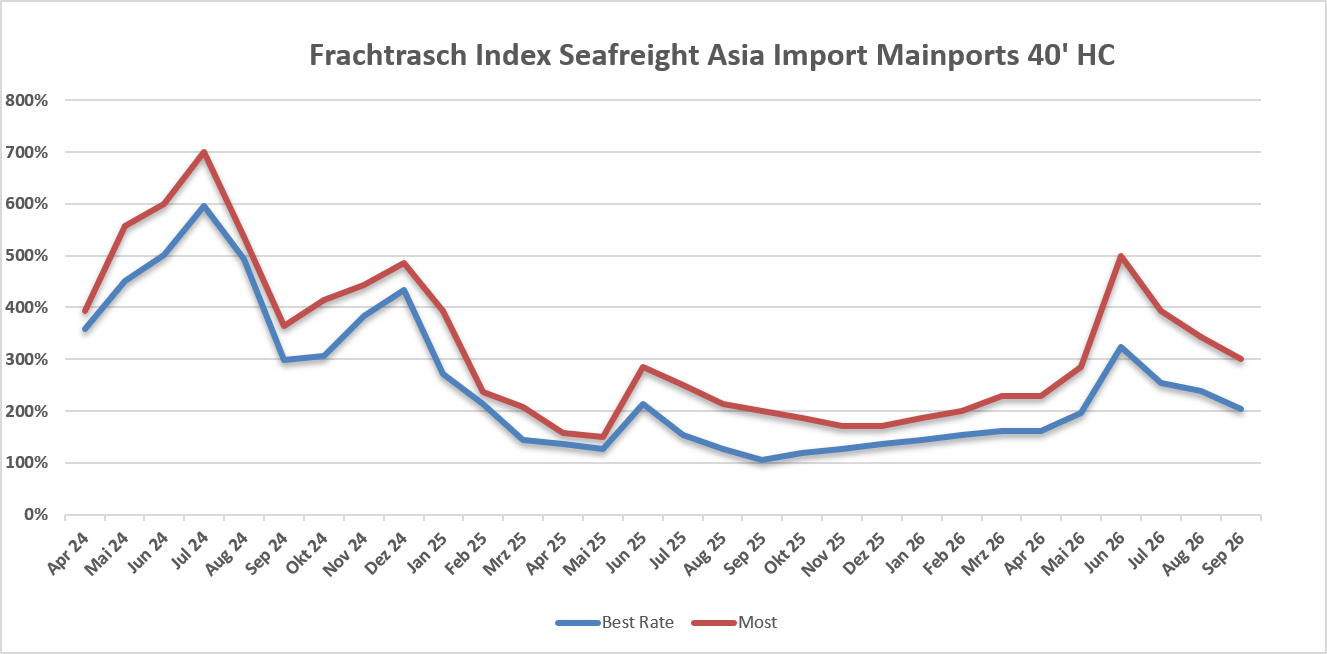
Seefracht: Rund um die chinesische Golden Week fahren die Reedereien auf den Ost-West-Trades mit Rekordkapazitäten: Für die Strecke von Asien nach Nordeuropa sind über vier Wochen rund 1,50 Mio. Twenty-foot Equivalent Units (TEU) (+27% ggü. 2025) und für Asien–Mittelmeer 1,14 Mio. TEU (+49%) eingeplant. Gleichzeitig führen Hapag-Lloyd und Maersk ausgewählte Dienste wieder planmäßig über Bab-el-Mandeb und Suez. weitere Reedereien dürften folgen. Die hohe Kapazität ist jedoch vor allem Folge von Hafenverzögerungen und Doppelabfahrten. Mit dem Abbau des Rückstaus und nachlassender Produktion nach der Golden Week könnte sich die Kapazität normalisieren und ein Überangebot entstehen.
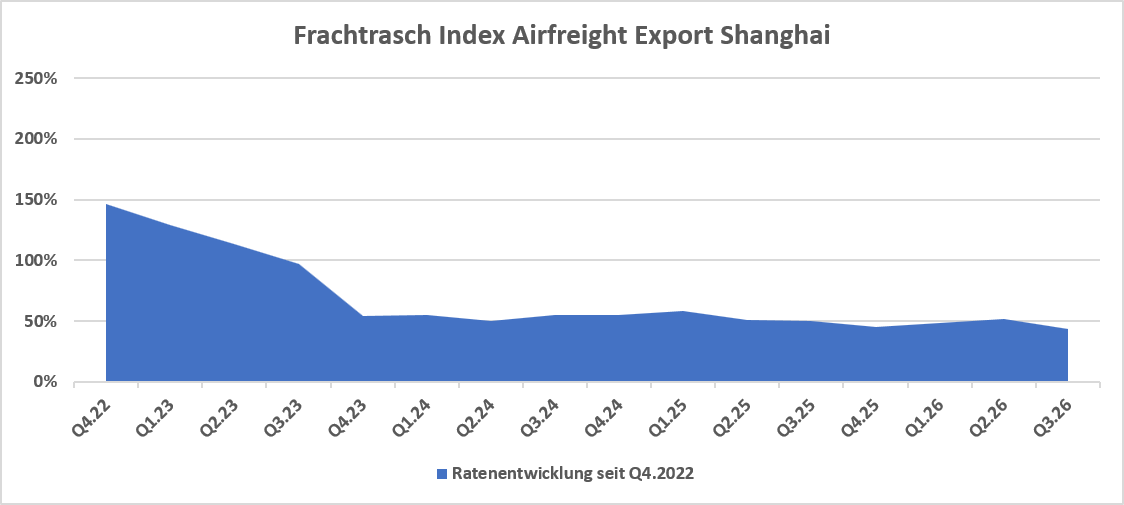
Luftfracht: Das 3. Quartal 2026 zeigt eine deutliche Entspannung des Marktniveaus im Importbereich. Dieser Trend wird sich aufgrund der weiter angespannten politischen Lage im Nahen Osten nicht fortsetzen. Aufgrund des Backlogs (hohes Frachtaufkommen) nach der Golden Week in China im Oktober und des bevorstehenden Weihnachtsgeschäft wird sich das Preisniveau lt. Marktprognose im zweistelligen Prozentsatz erhöhen. Exportseitig Richtung USA wird das Sendungsvolumen aufgrund der Feiertage (Halloween und Thanksgiving) signifikant wachsen, mit steigenden Raten aufgrund weniger Laderaumkapazitäten und des Winterflugplans. Exporte zu den Main-Airports nach China bleiben, Stand heute, auf konstantem Niveau bis Ende des Jahres.