Die gesamtwirtschaftlichen Signale sind im Herbst 2026 widersprüchlich. Die Unternehmen werden zuversichtlicher, die Verbraucher hingegen bleiben vorsichtig. Die deutschen Forschungsinstitute haben ihre Prognosen im Herbst angehoben und erwarten für 2026 ein Wachstum von 1,3 Prozent, getragen vor allem von staatlichen Ausgaben. Ihr Gutachten trägt aber den Titel „Aufschwung mit Strukturproblemen“, und genau das spüren auch die Händler. Denn bei den Verbrauchern löst der Mini-Aufschwung keine Kauflaune aus: Das Konsumklima ist im September auf minus 30,6 Punkte gefallen, den niedrigsten Wert seit April, und die Sparneigung ist so hoch wie lange nicht. Wer im Distanzhandel verkauft, verkauft derzeit in ein Land, das statistisch wächst, sich aber gefühlt im Wartestand befindet.
Zwar haben wir in unserer Verbraucherbefragung im dritten Quartal noch ein robustes Nachfrageplus von fast 3 Prozent gemessen. Aber sichtbar wurde, dass die Käufe in den Onlineshops von Distanzhändlern gegenüber dem Vorjahr verloren haben. Profitiert haben erneut vor allem die Verkaufsangebote auf Marktplätzen.
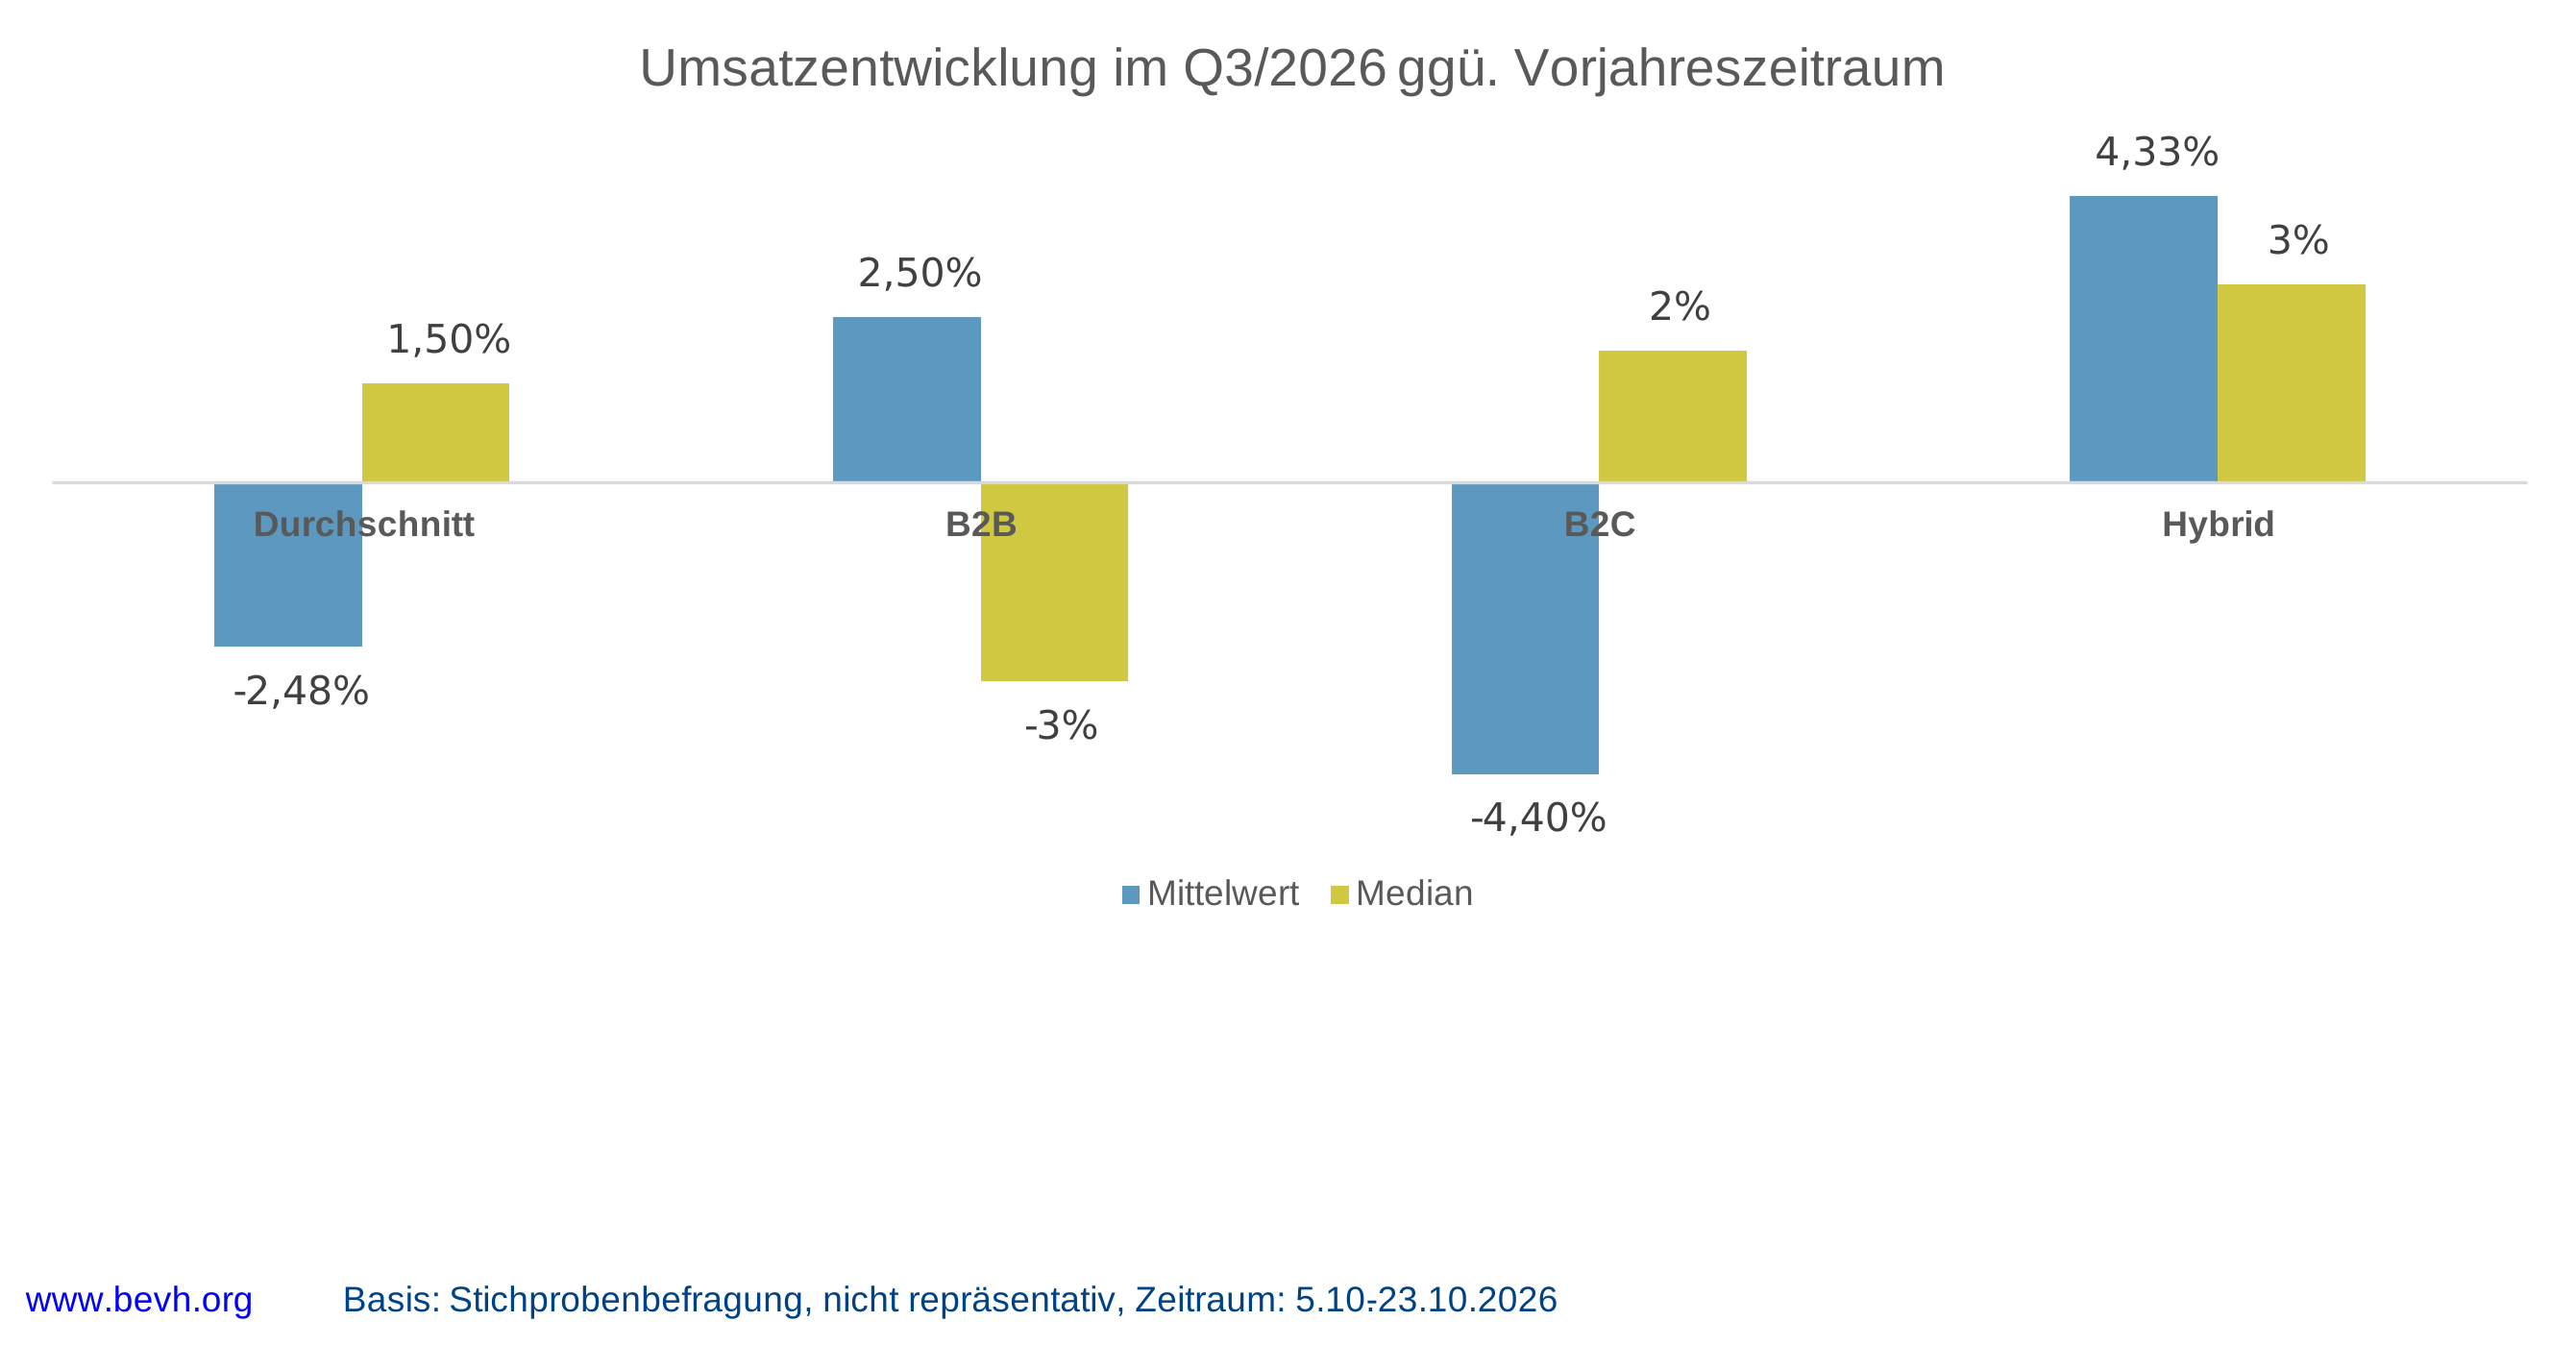
Die Ergebnisse unseres Branchenbarometers fügen sich in dieses Bild. Im Schnitt liegen die Umsätze des dritten Quartals vier Prozent unter Plan. Gegenüber dem Vorjahr steht im Mittel ein Minus von 2,5 Prozent, der Median aber zeigt ein Plus von 1,5 Prozent. Doch wenn man die B2C-Anbieter betrachtet, dann zeigt sich ein weniger optimistisches Bild: Hier haben die Unternehmen im Mittel knapp 4,4 Prozent verloren, im Median „nur“ 2 Prozent, da einige deutlich rückläufige Händler den Schnitt nach unten ziehen.
B2B-Händler zeigen sich auf den ersten Blick etwas robuster – allerdings gibt es hier einen gegenläufigen Trend: Während der Mittelwert mit 2,5 Prozent etwa auf dem Branchenschnitt liegt, zeigt der Median mit – 3 Prozent deutlich, dass die Mehrzahl derjenigen, die an gewerbliche Kunden verkaufen, ebenfalls Umsatz gegenüber dem Vorjahresquartal abgegeben hat.
Der Median unterstreicht zudem, dass ein Mittelwert aufgrund der hohen Spreizung der individuellen Ergebnisse schon bei einer vergleichsweise kleinen Stichprobe nicht auf den gesamten Onlinehandel hochgerechnet werden können.
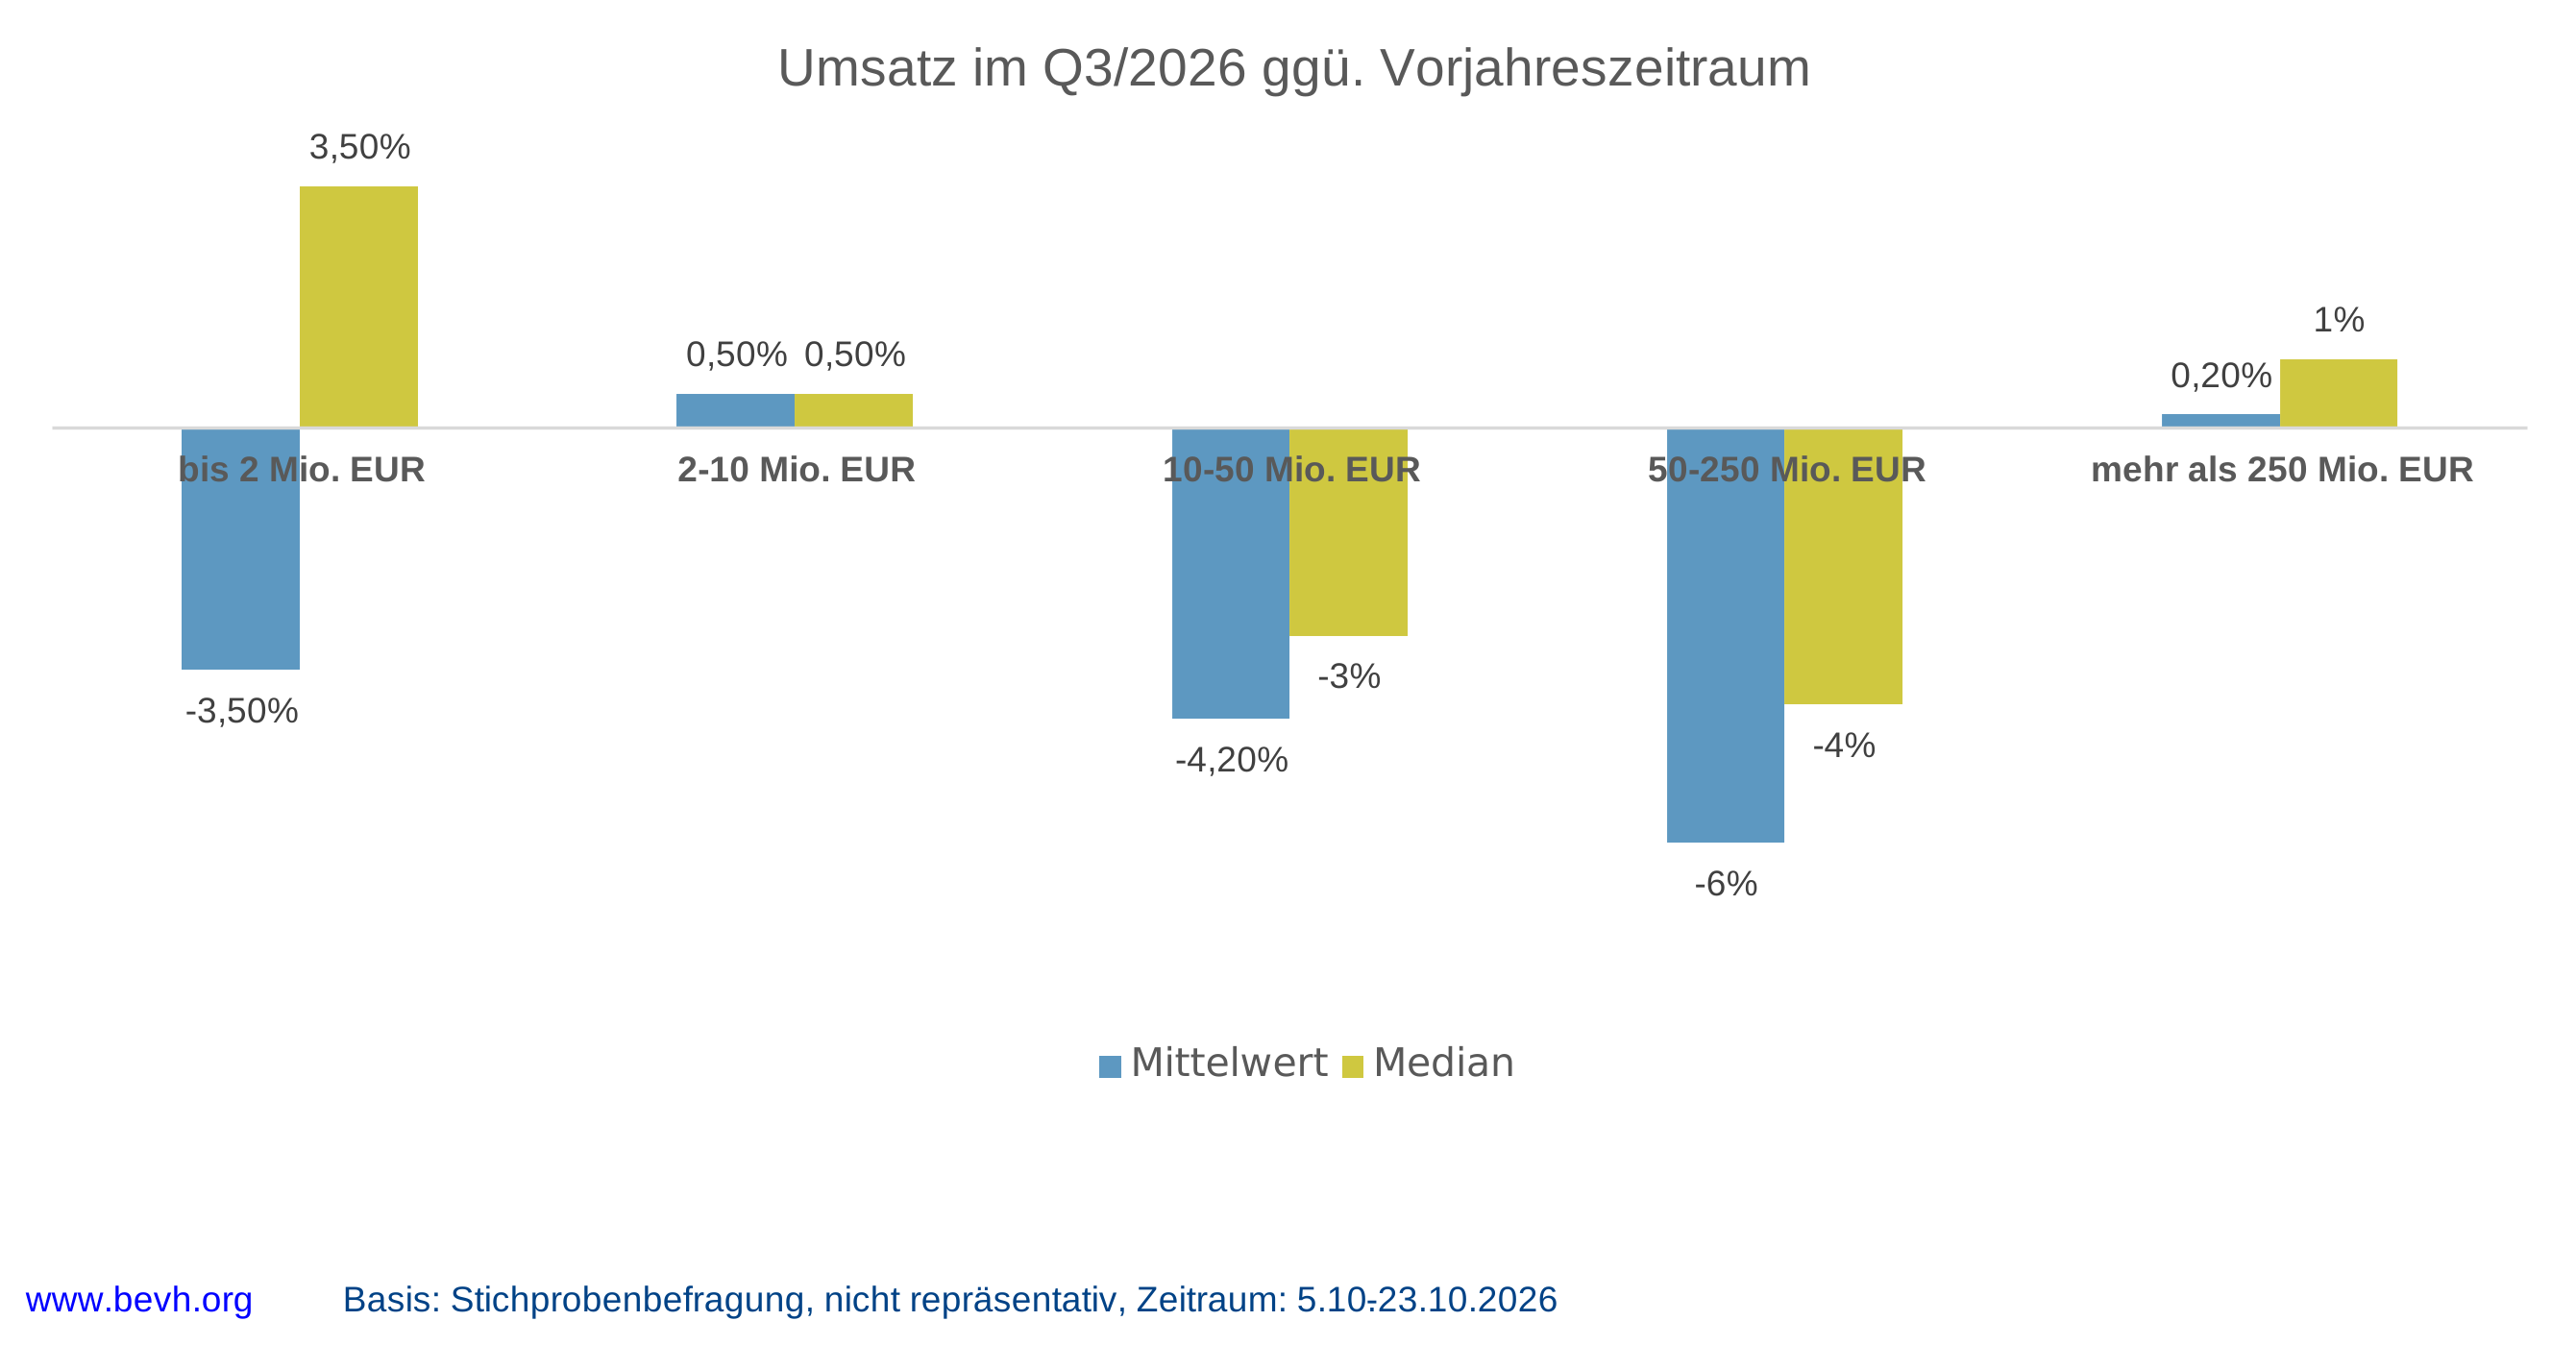
Dies zeigt sich auch, wenn man verschiedene Unternehmensgrößen vergleicht. Mittelwert und Median laufen bei den Kleinstunternehmen bis 2 Mio. Euro stark auseinander, sind bei den Kleinunternehmen zwischen 2 und 10 Mio. Euro Umsatz und den Großunternehmen ab 250 Mio. Euro relativ konsistent im leichten Plus. Den Mittelstand zwischen 10 und 250 Mio. Euro, trifft die Konsumflaute aktuell am härtesten.
Bei den Bestellparametern zeigt sich vor allem eines: Es gibt keinen einheitlichen Trend. 43 Prozent der Unternehmen melden weniger Bestellungen als im Vorjahr, 38 Prozent mehr. Beim durchschnittlichen Bestellwert ist das Verhältnis ähnlich, 40 zu 36 Prozent. Die Zahl der Artikel pro Bestellung ändert sich bei sechs von zehn Händlern kaum. Wenn also die Warenkörbe kleiner werden, aber nicht weniger Artikel enthalten, deutet vieles auf Preise und Rabatte hin, weniger auf Kaufverzicht.
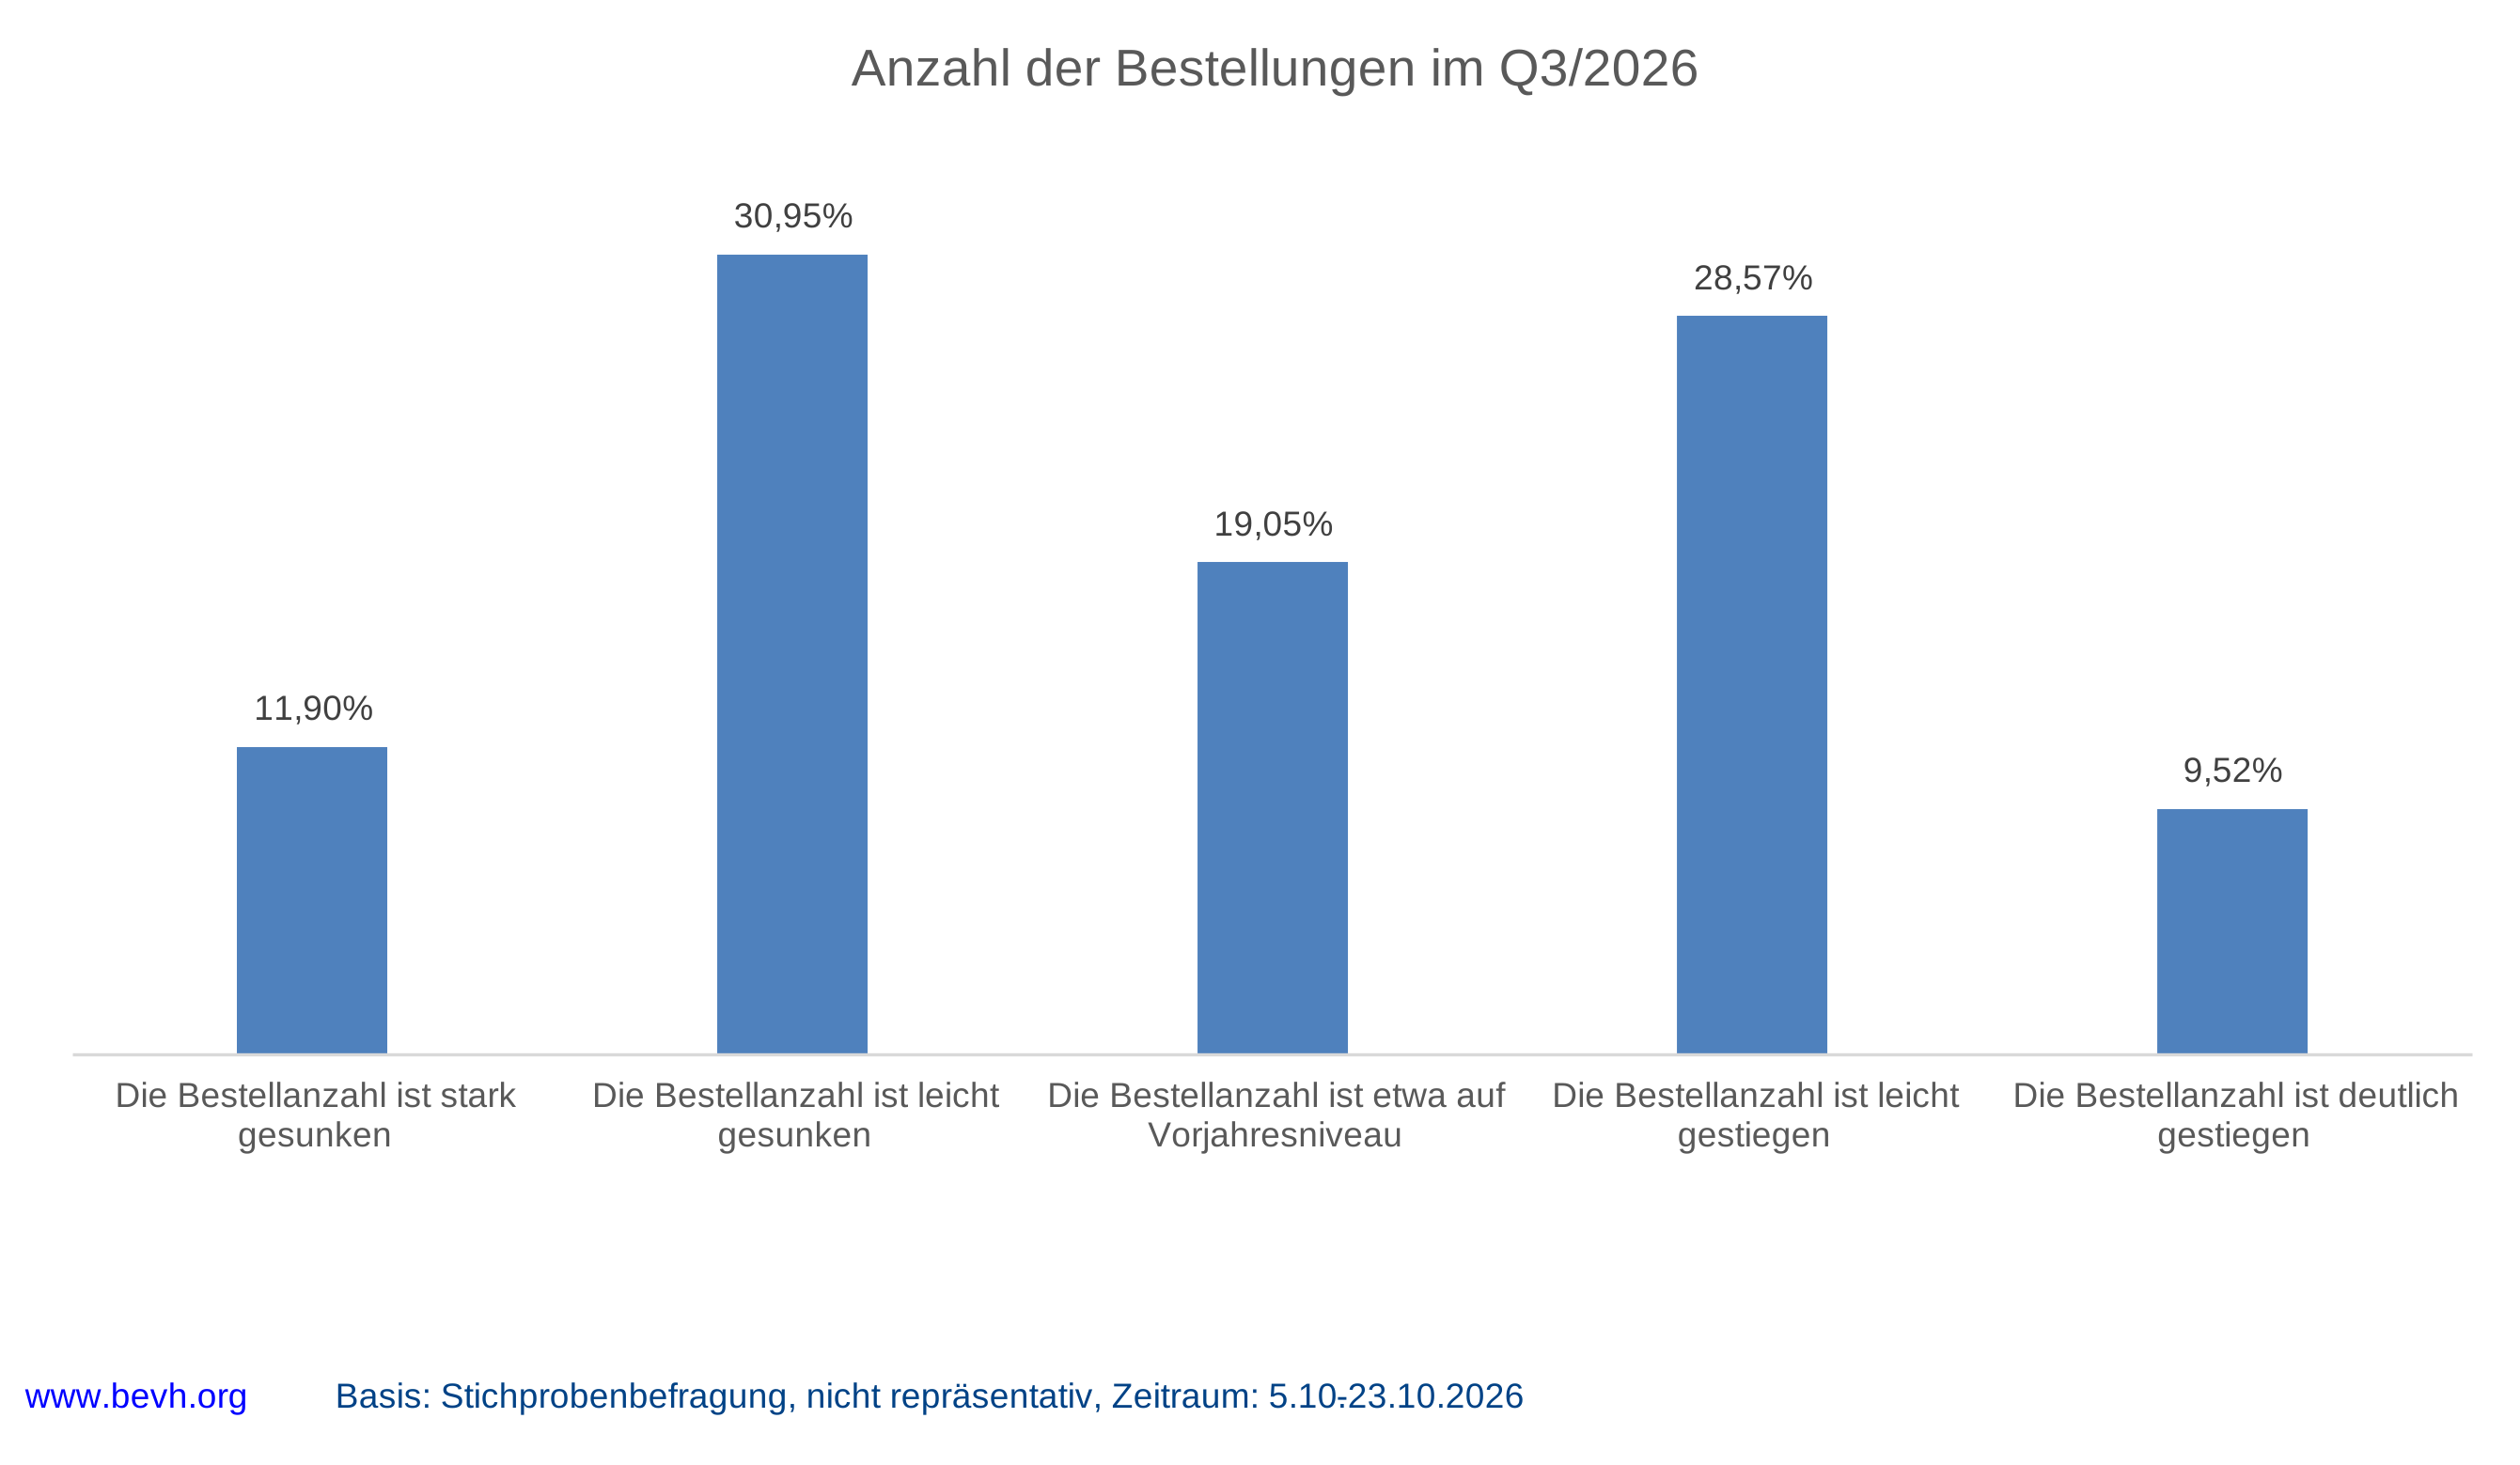
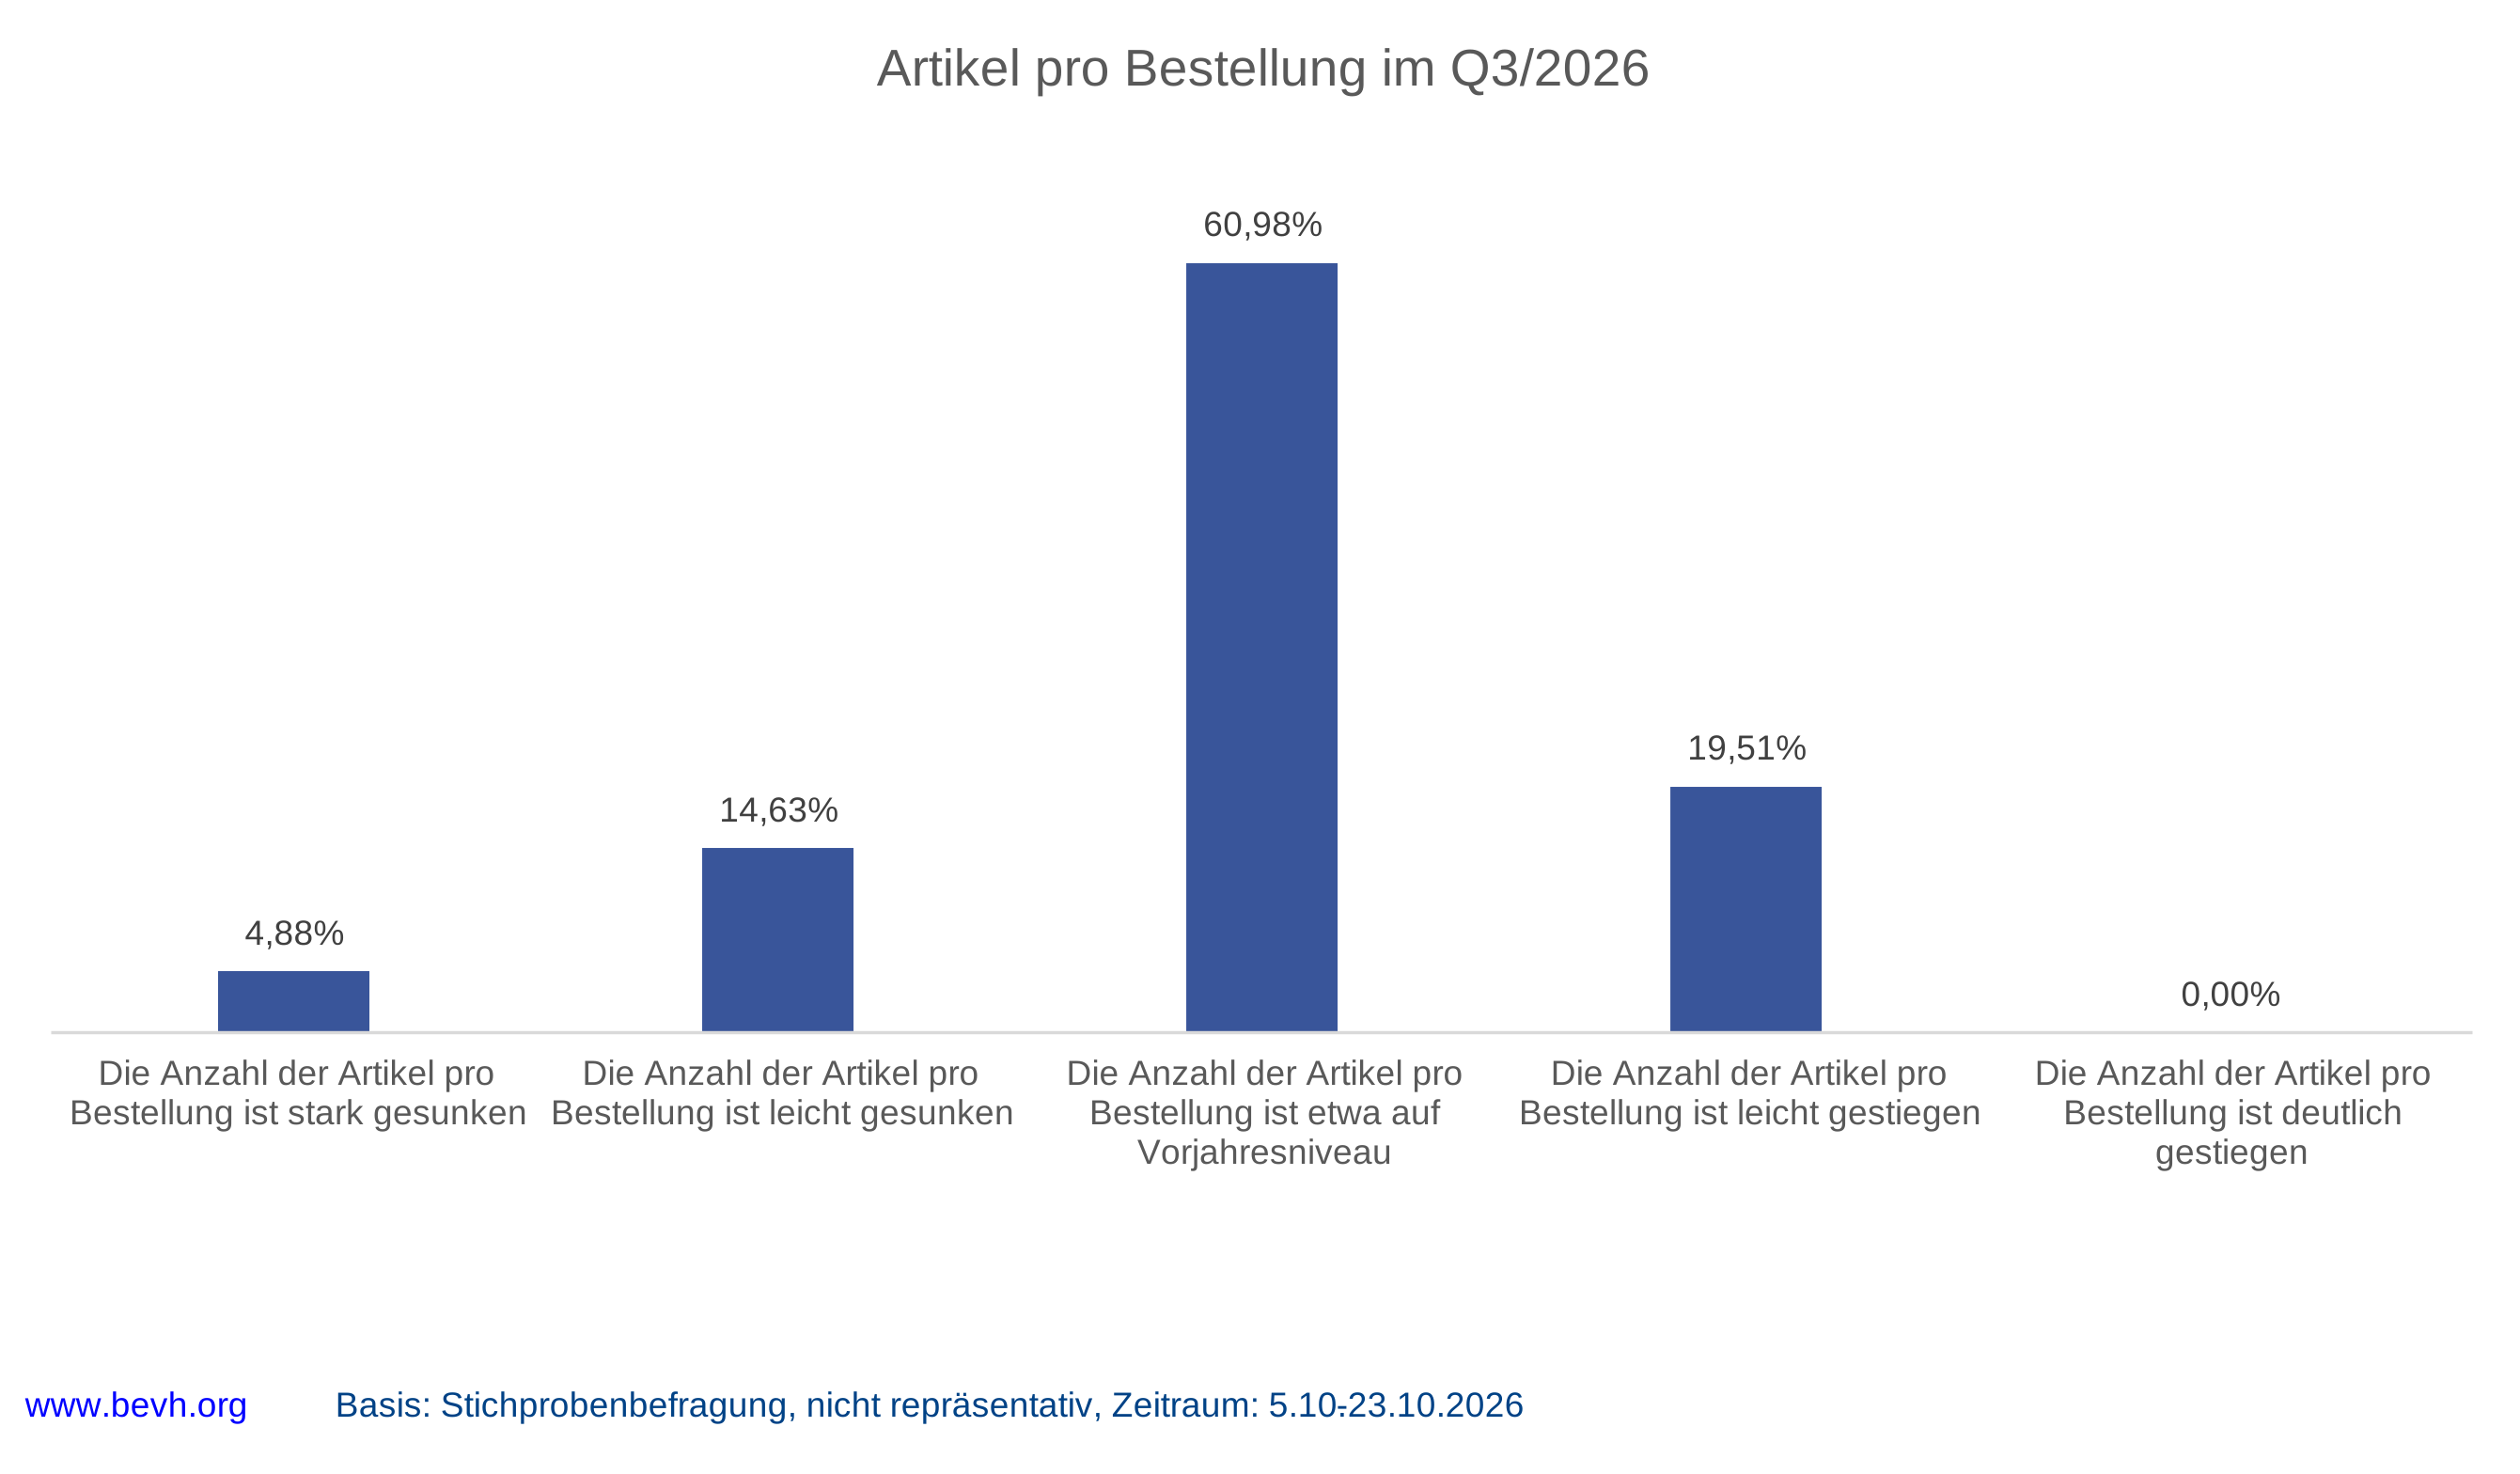
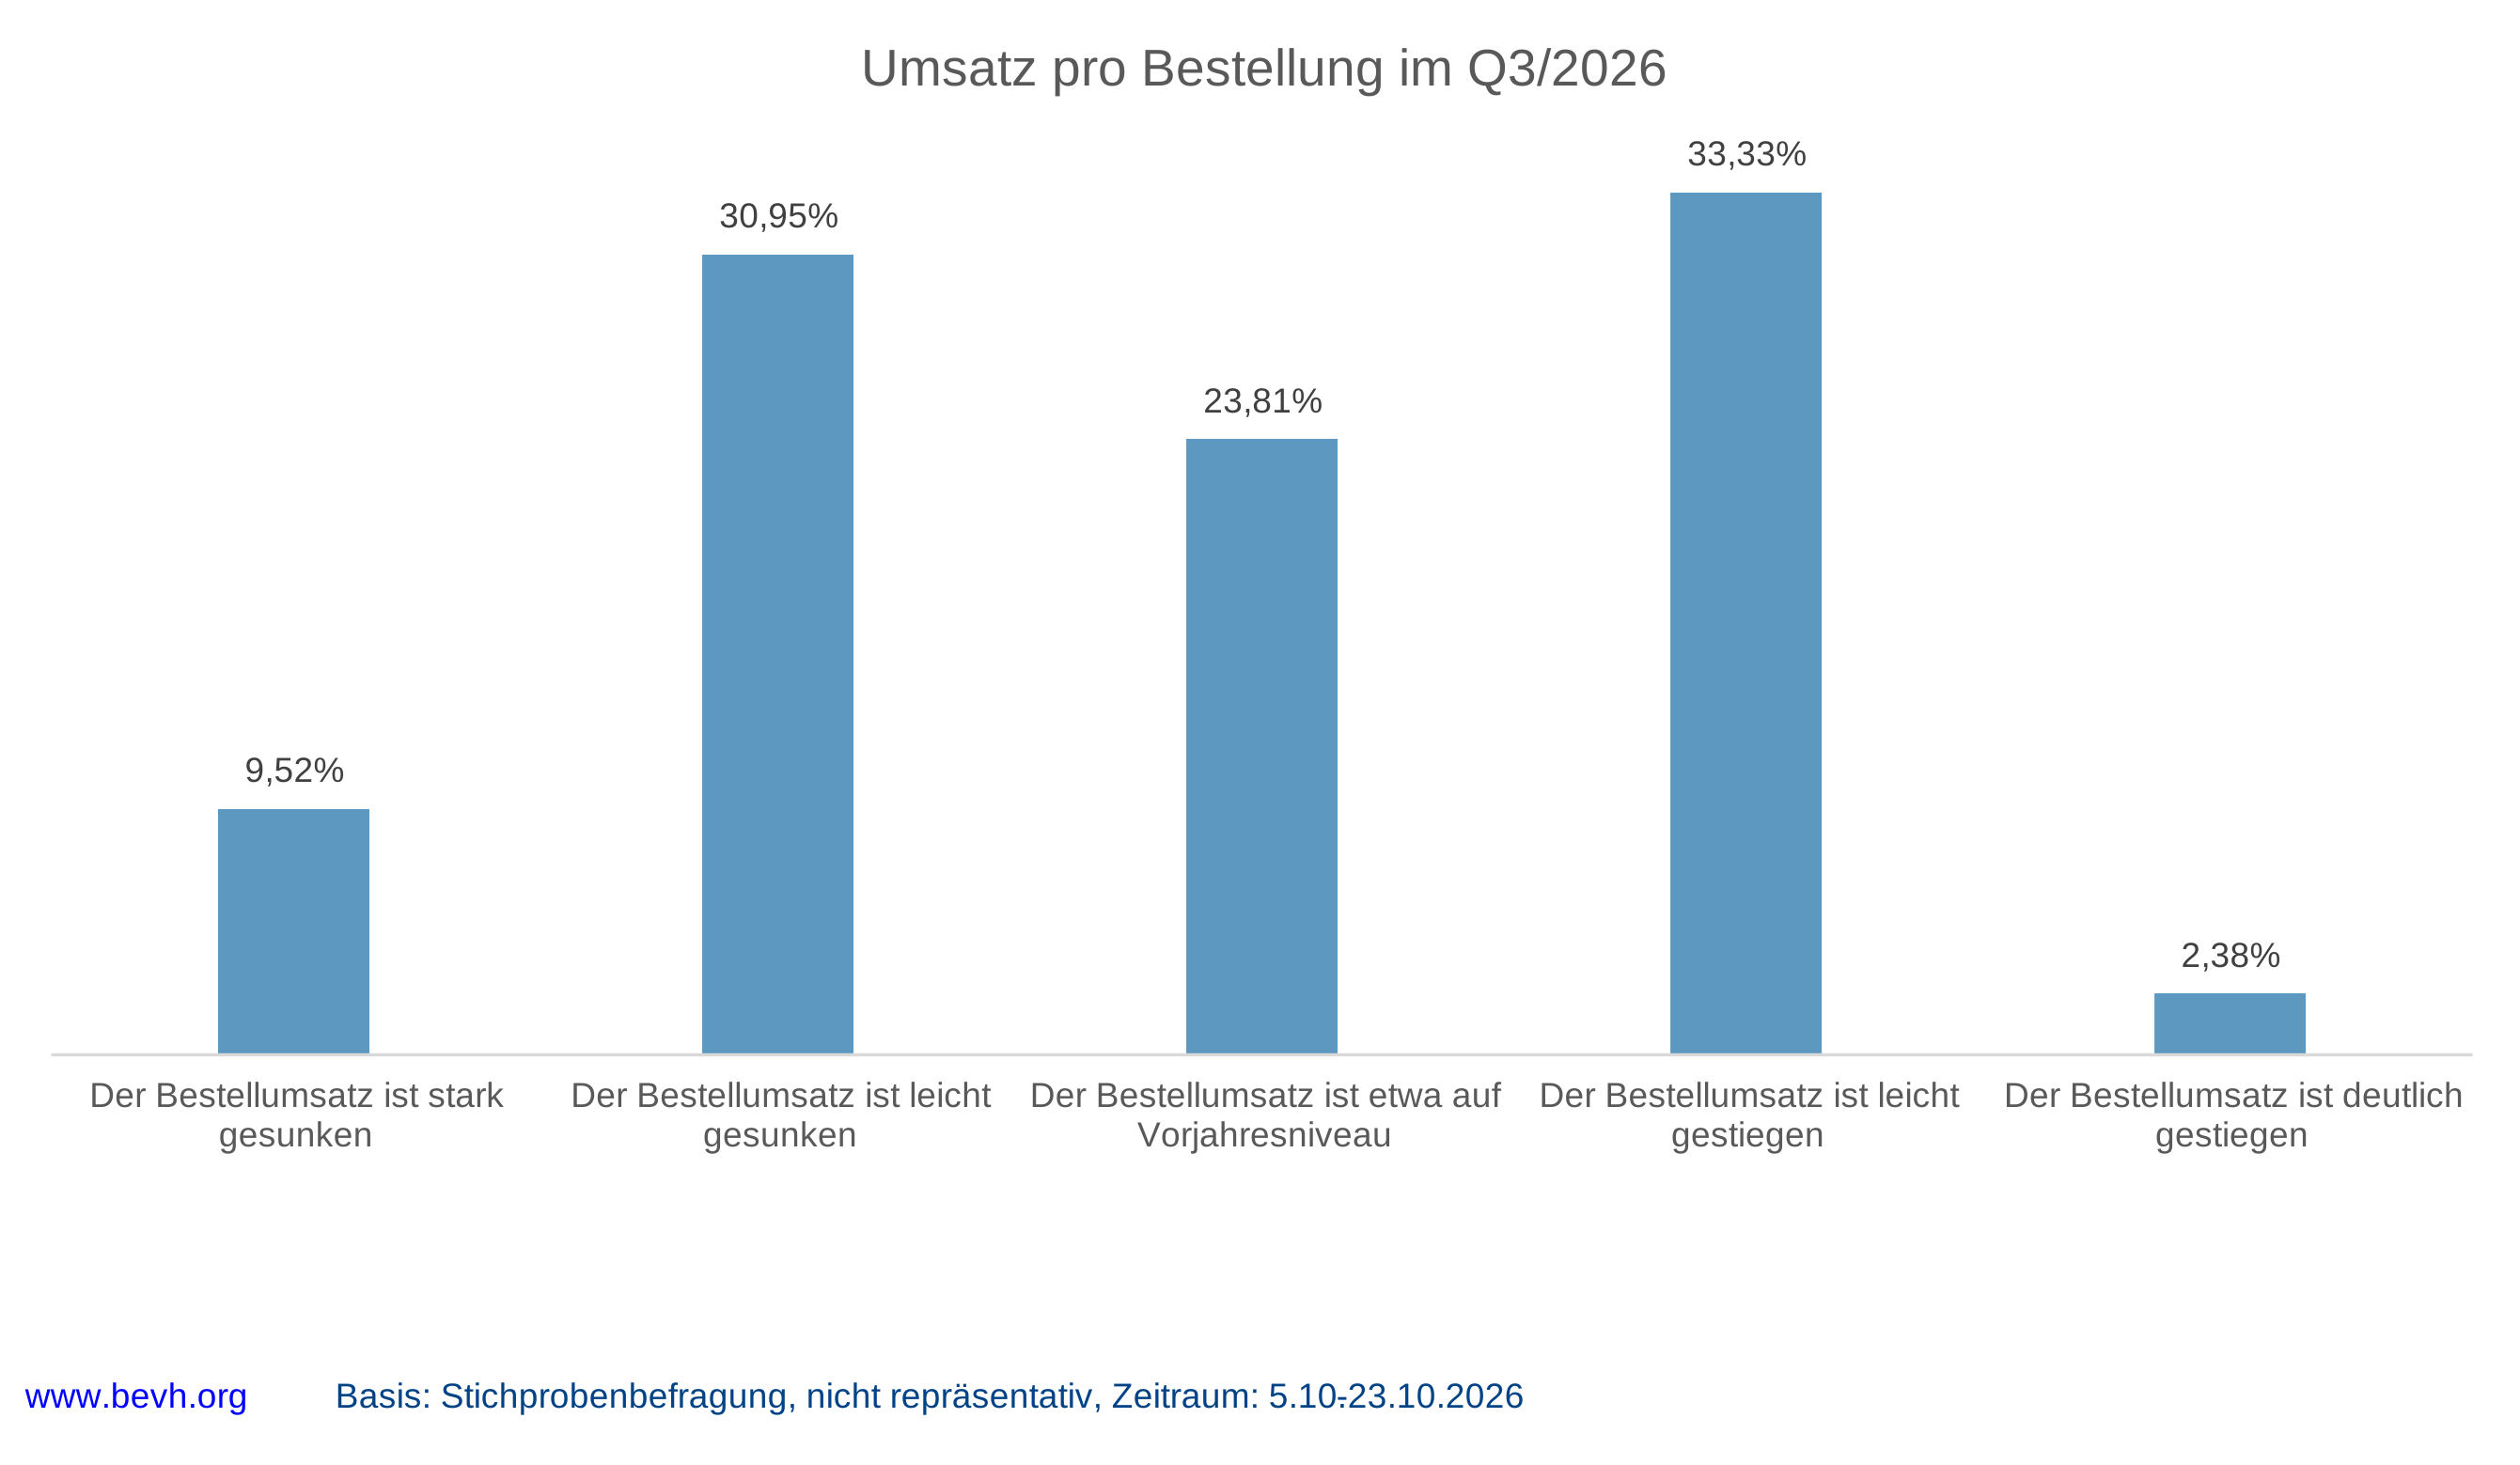
Freilich: Bei den Bestellzahlen fällt das Q3-Antwortbild weniger negativ aus als zur Jahresmitte. Von Rückgängen im bisherigen Jahresverlauf berichten damals 53,3 Prozent, und 32,2 Prozent der sahen im Q2 weniger Artikel pro Bestellung. Dass es trotz dieser Stabilisierung nicht zu einem besseren Ergebnis genügte, lag an den Bestellumsätzen – auch im zweiten Quartal hatten bereits 4 von 10 Händlern hier Rückgänge beklagt.
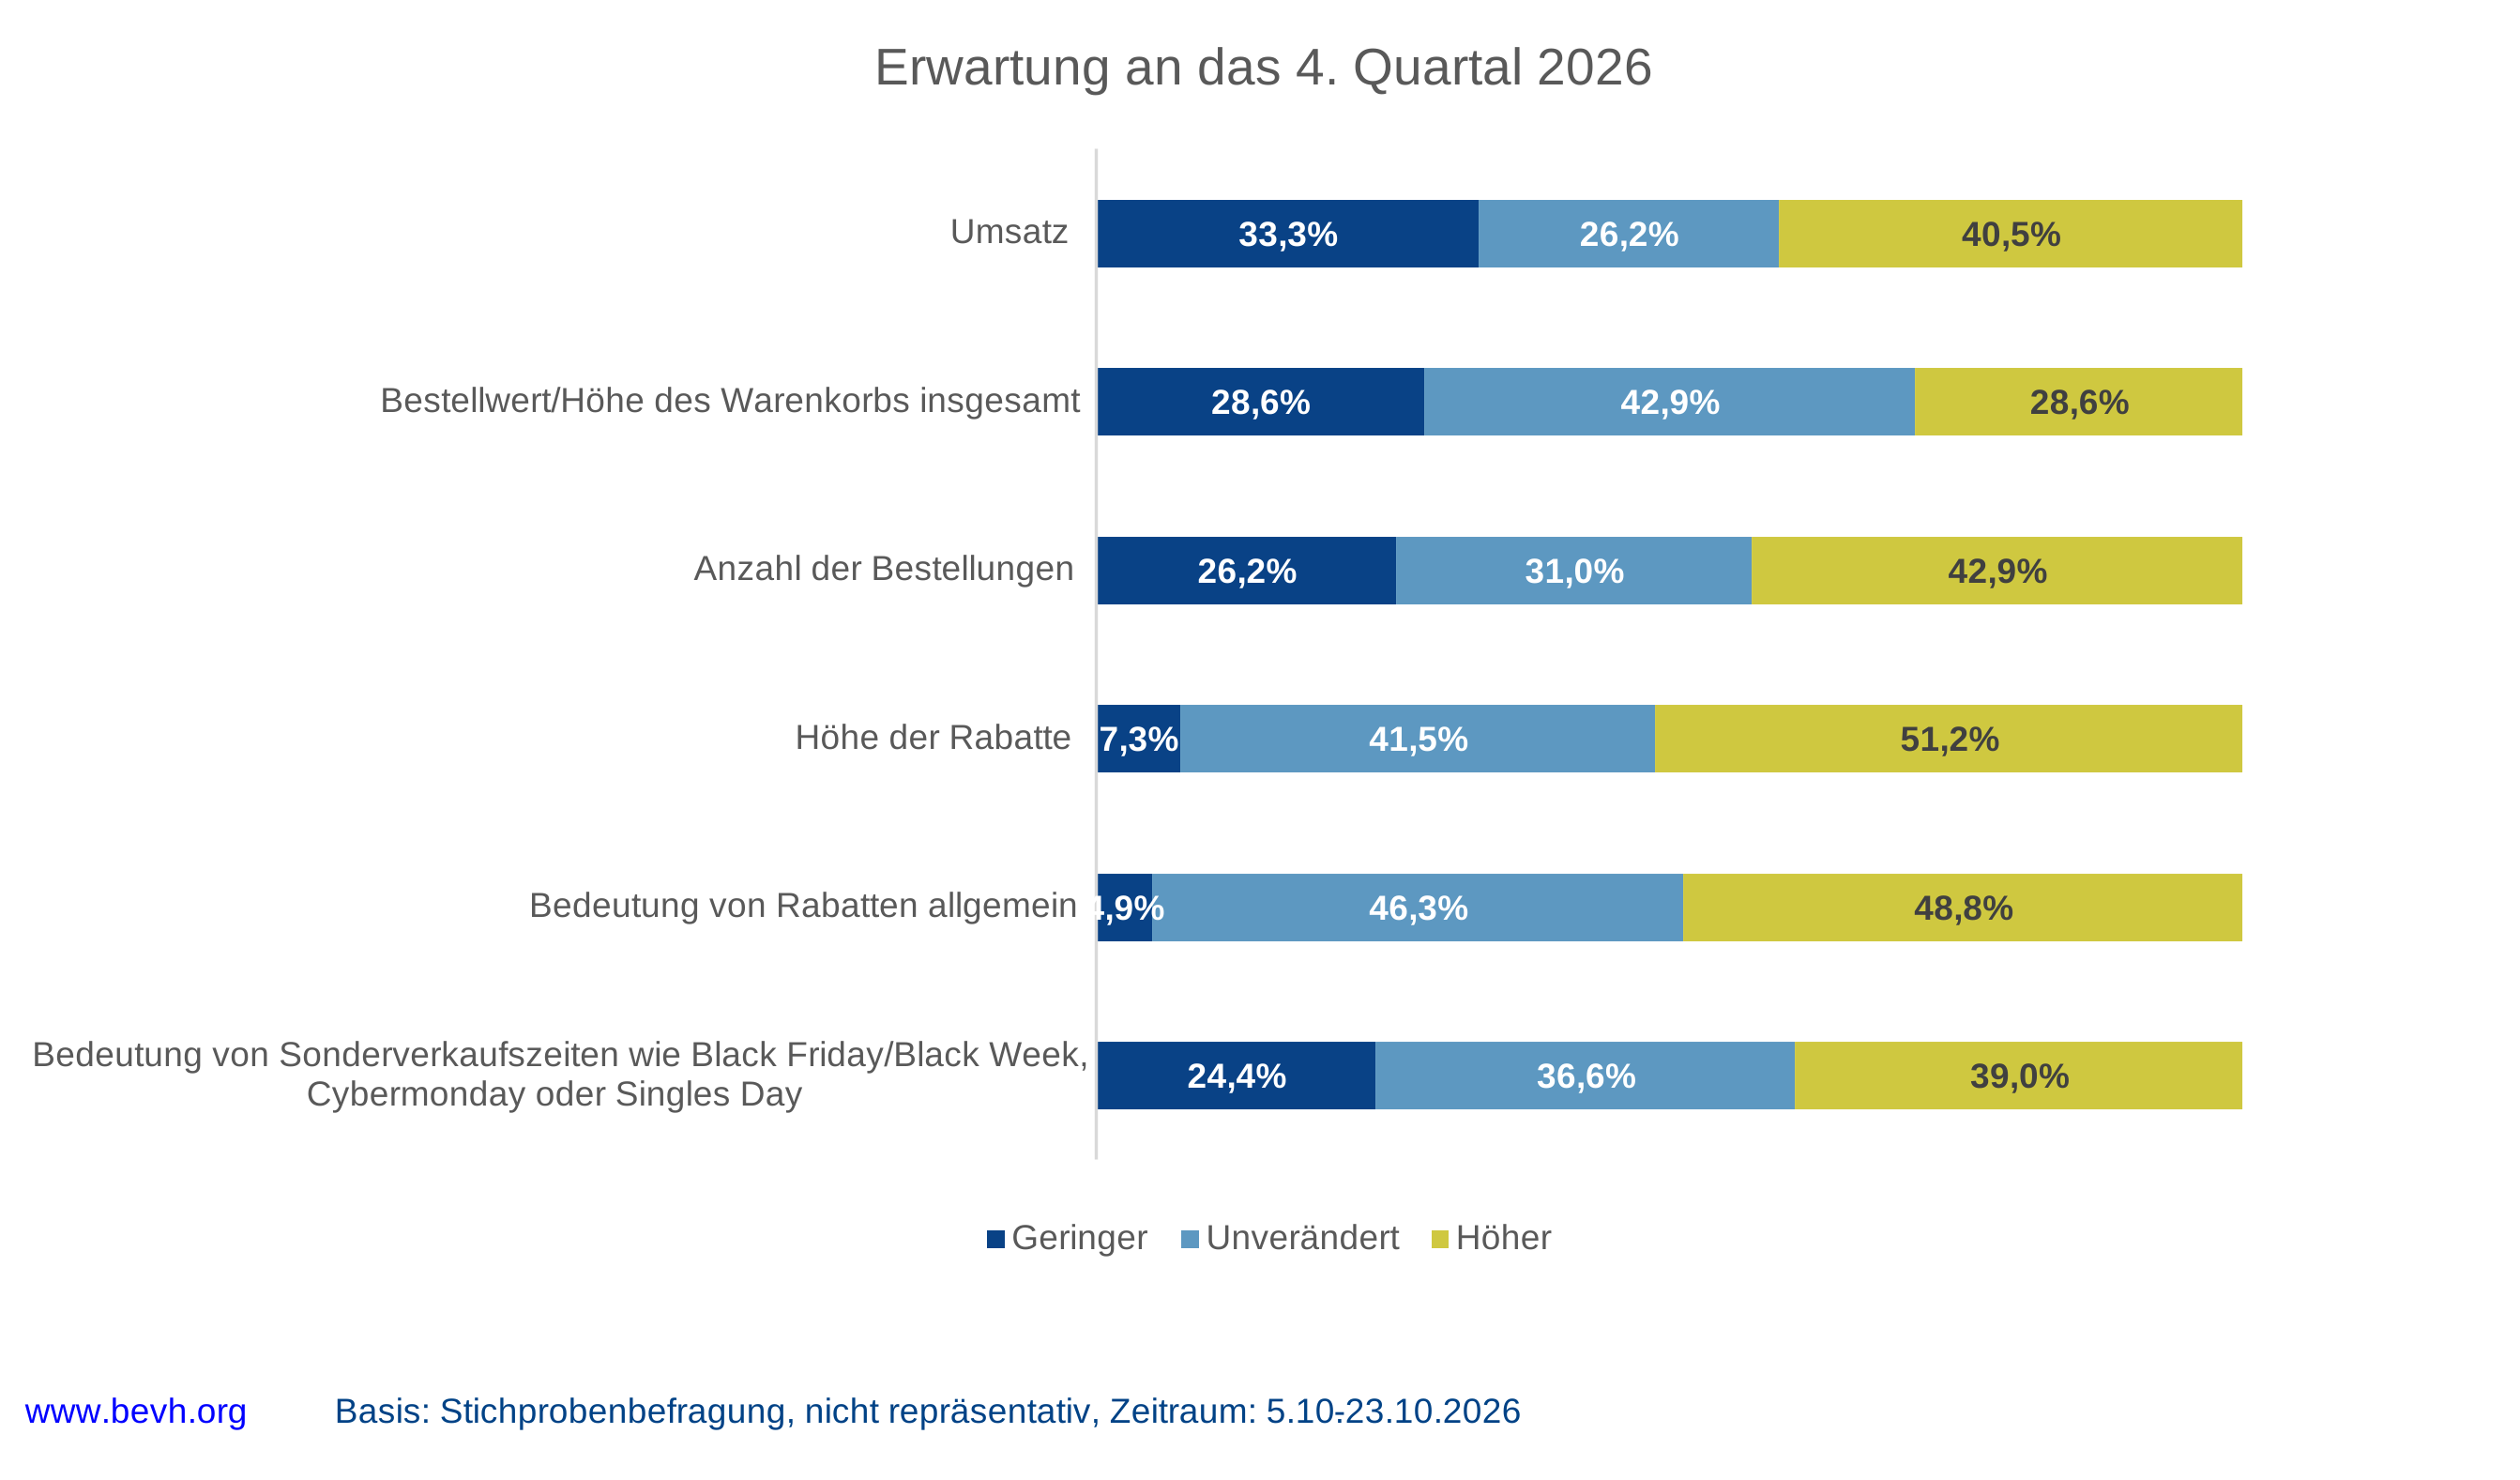
Für das Weihnachtsgeschäft setzt sich diese Spannung fort. Mehr Bestellungen erwarten 42,9 Prozent, höhere Warenkörbe aber nur 28,6 Prozent. Gleichzeitig rechnen 51,2 Prozent mit höheren Rabatten, die zugleich als wichtiger im Vergleich zum Vorjahr wahrgenommen werden. Eine Umsatzbelebung könnte damit wirtschaftlich anspruchsvoll bleiben. Tatsächliche Margen misst die Befragung allerdings nicht.
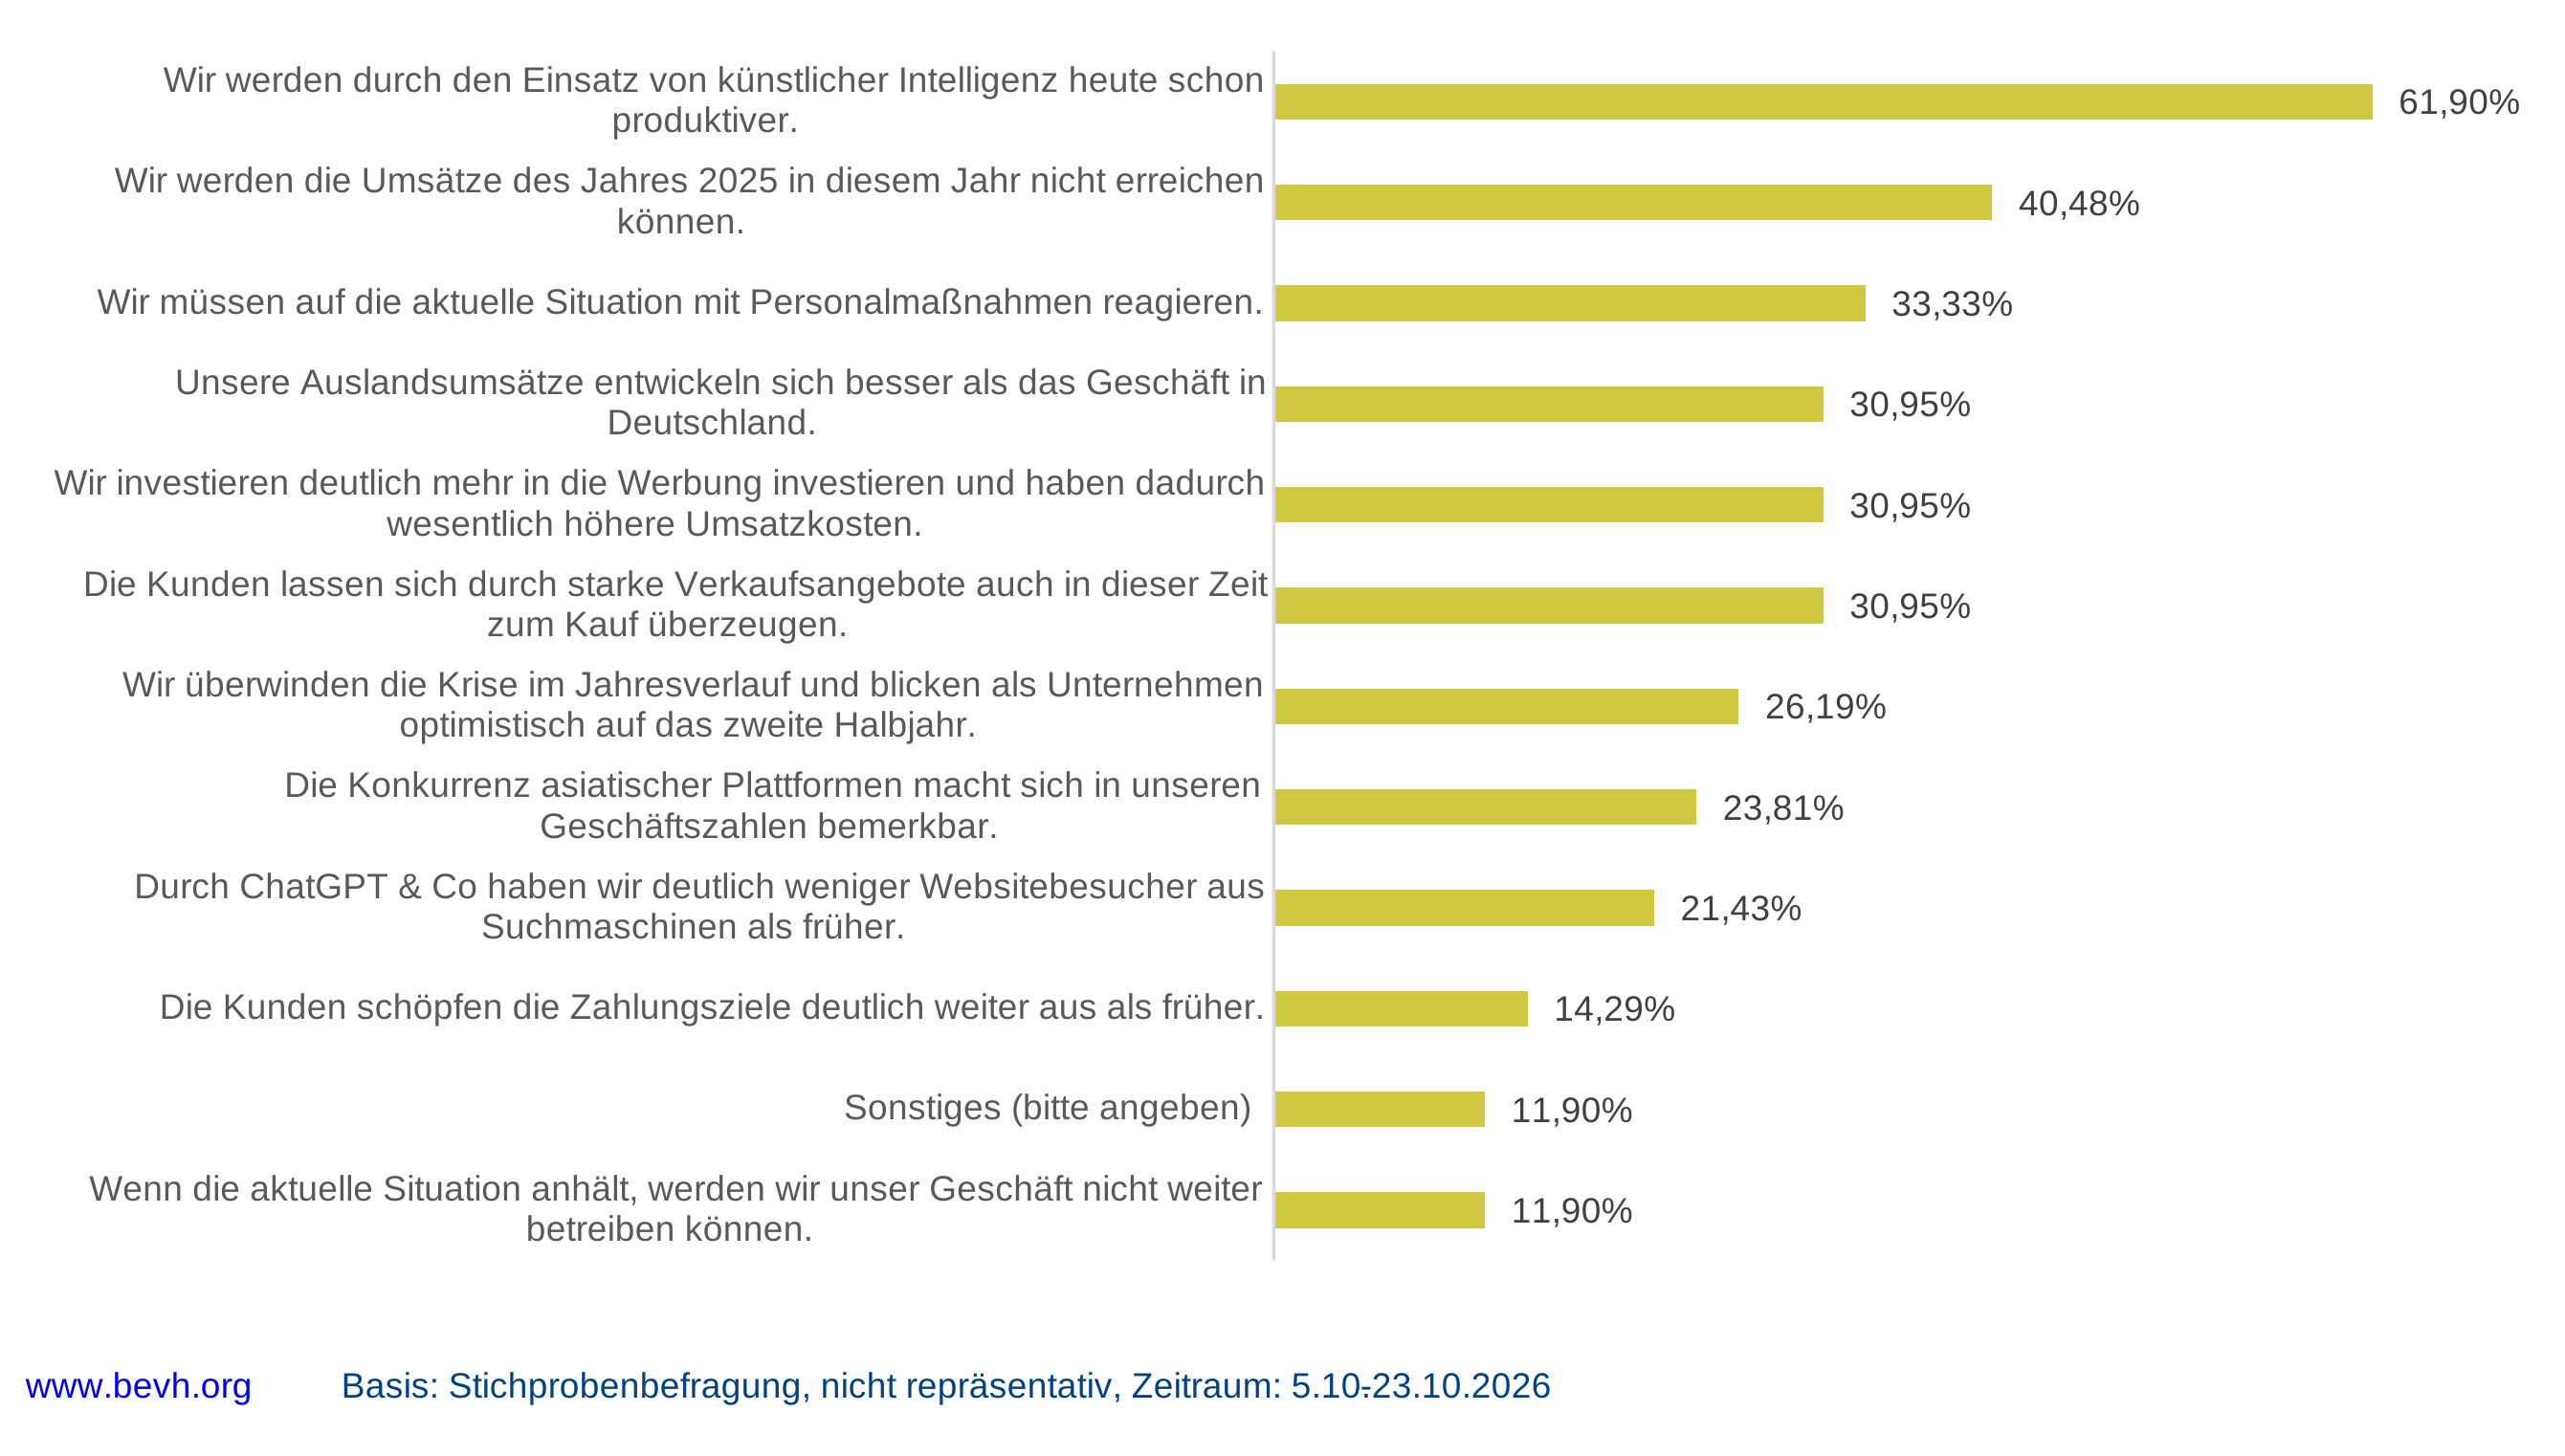
Im Betrieb ist künstliche Intelligenz die einzige Sache, auf die sich fast alle einigen können. 62 Prozent der Befragten sagen, dass sie dadurch heute schon produktiver sind – nur etwas weniger als im zweiten Quartal. Gleichzeitig reagiert ein Drittel mit Personalmaßnahmen, und fast ein Drittel investiert deutlich mehr in Werbung. Ein Fünftel berichtet zudem von weniger Besuchern aus Suchmaschinen, weil Kunden zunehmend KI-Assistenten fragen. Die Technik, die intern Zeit spart, macht die Kundengewinnung außen teurer.
Bei anderen Anpassungsmaßnahmen wirkt das Q3-Antwortbild weniger defensiv. Personalmaßnahmen halten 33,3 Prozent für erforderlich, nach 43,3 Prozent in Q2. Deutlich höhere Werbeinvestitionen und damit verbundene höhere Umsatzkosten nennen 31,0 Prozent, zuvor ebenfalls 43,3 Prozent. Ausdrücklich optimistisch äußern sich allerdings nur mehr ein Viertel der Teilnehmer. Von Aufbruch kaum eine Spur.
Die politische Stimmung wird von einem Thema dominiert: Bürokratie. Sie gilt in Q3 für 83,3 Prozent als Hauptproblem – der höchste je von uns gemessene Wert. Zugleich erklären 45,2 Prozent, bei Regulierung und Regulierungstempo den Überblick über die Anforderungen zu verlieren. Positive wirtschaftliche Gesamteffekte der Reformvorhaben der Bundesregierung erwarten lediglich 9,5 Prozent. Vor drei Monaten, zum Ende des 2. Quartals, waren hier mit gut 15 Prozent noch etwas mehr Händler optimistisch.
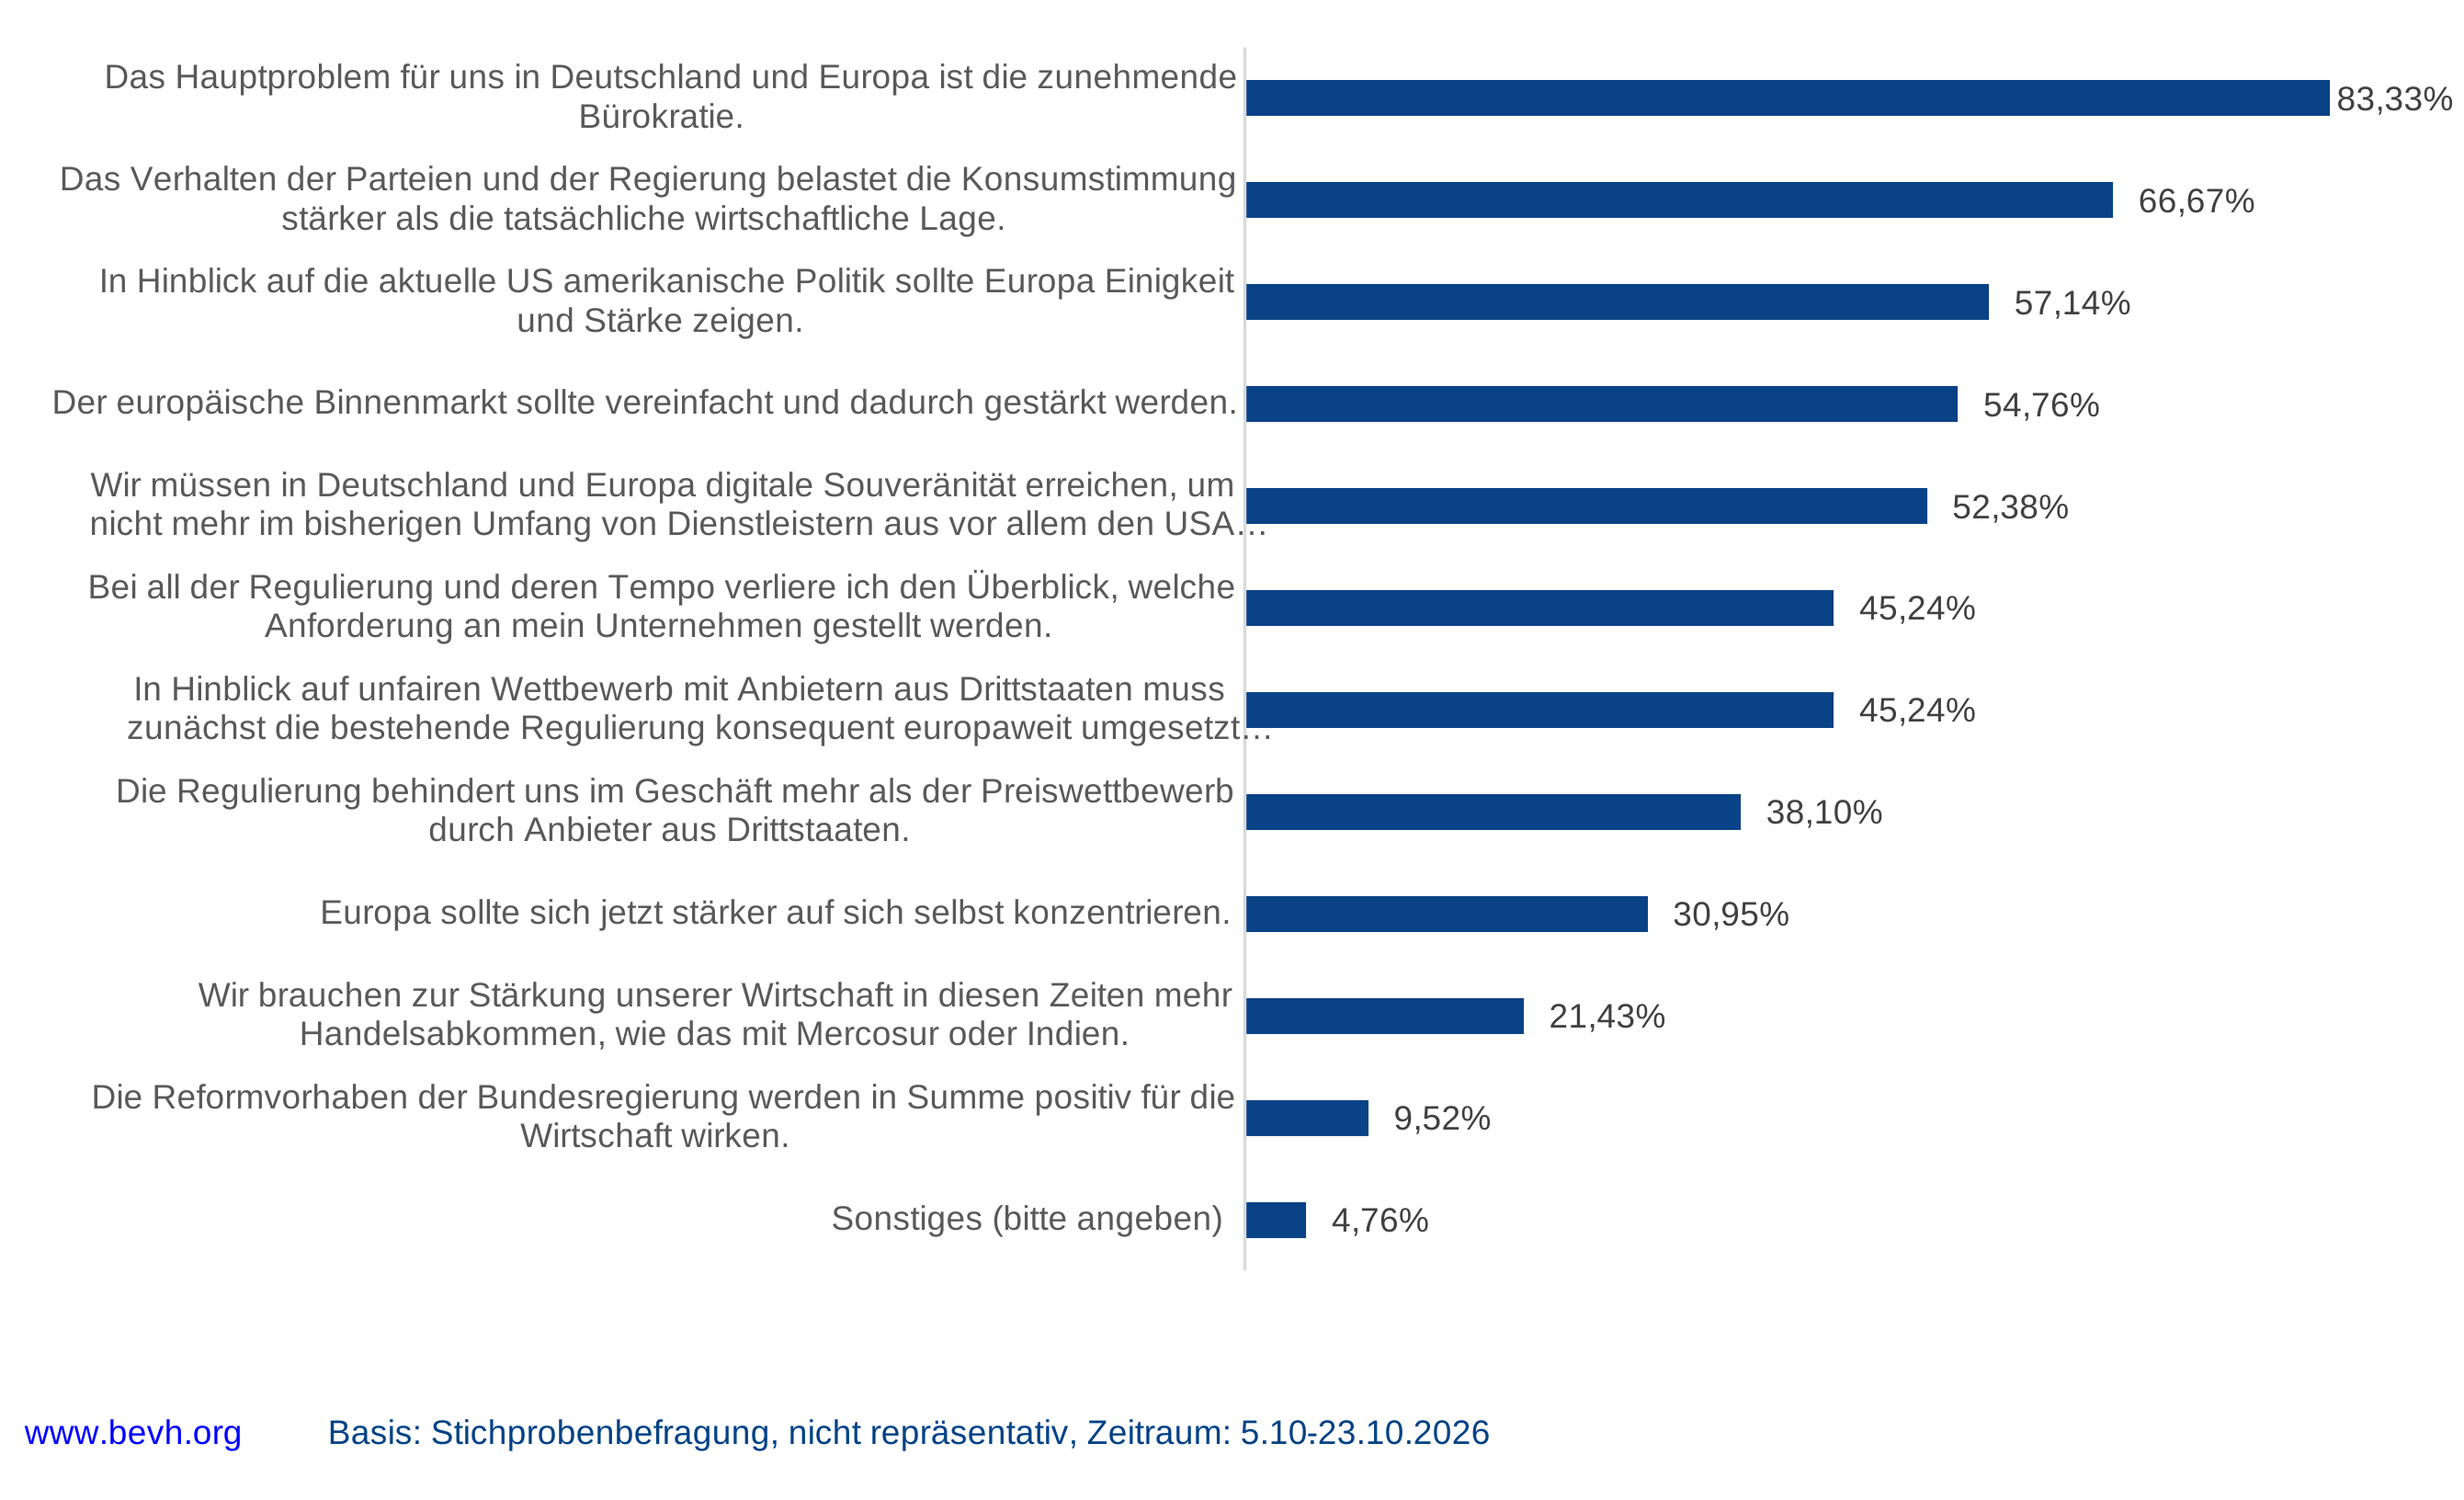
Dabei geht es nicht ausschließlich darum, weniger Regeln zu setzen. Zwar sehen 38,1 % Regulierung als stärkere Behinderung des eigenen Geschäfts als den Preiswettbewerb durch Drittstaatenanbieter. Umgekehrt aber unterstützen 45,2 Prozent die Forderung, bestehende Regulierung gegenüber solchen Wettbewerbern zunächst konsequent europaweit durchzusetzen, statt neue Gesetze zu schaffen. Eine Vereinfachung und Stärkung des Binnenmarkts befürworten 54,8 Prozent. Obwohl die EU oft als Quelle für regulatorische Überforderung wahrgenommen wird, sieht immer noch mehr als jeder zweite den Binnenmarkt eher als Chance. Das passt zur Aussage von fast einem Drittel der Befragten, dass sich die Auslandsumsätze besser entwickeln als der Heimatmarkt.